Konecranesin tilaukset laskivat 12 prosenttia
Konecranesin saadut tilaukset olivat heinä–syyskuussa 1 011,3 miljoonaa euroa (1 148,6) eli 12,0 prosenttia vertailukautta vähemmän. Liikevaihto kasvoi 11,4 prosenttia 1 101,5 miljoonaan euroon.
Nosturivalmistaja Konecranes Oyj julkisti perjantaina 23. lokakuuta osavuosikatsauksensa tammi–syyskuulta 2026. Yhtiön saadut tilaukset laskivat heinä–syyskuussa 12,0 prosenttia 1 011,3 miljoonaan euroon, kun ne vuotta aiemmin olivat 1 148,6 miljoonaa euroa.
Liikevaihto sen sijaan kasvoi 11,4 prosenttia 1 101,5 miljoonaan euroon (988,7) ja vertailukelpoisin valuuttakurssein 10,3 prosenttia. Vertailukelpoinen EBITA nousi 172,2 miljoonaan euroon (164,9), mutta sen osuus liikevaihdosta laski 15,6 (16,7) prosenttiin. Vertailukauden kannattavuus oli yhtiön mukaan kaikkien aikojen korkein yksittäisellä neljänneksellä.
Satamaratkaisujen tilausten ajoitus painoi kokonaislukua
Satamaratkaisuissa saadut tilaukset laskivat vertailukelpoisin valuuttakurssein 36,7 prosenttia 288 miljoonaan euroon, vaikka liikevaihto kasvoi 28,3 prosenttia 420 miljoonaan euroon. Yhtiön mukaan asiakasneuvotteluja on käynnissä aktiivisesti, mutta tilausten ajoittuminen oli neljänneksellä epäedullinen.
Teollisen kunnossapidon tilaukset kasvoivat 1,2 prosenttia 400 miljoonaan euroon ja liikevaihto 2,4 prosenttia 398 miljoonaan euroon. Segmentin vertailukelpoinen EBITA-marginaali nousi 23,7 (22,7) prosenttiin. Teollisuuslaitteissa ulkoiset tilaukset kasvoivat 3,0 prosenttia 338 miljoonaan euroon, kun taas ulkoinen liikevaihto laski 1,6 prosenttia 302 miljoonaan euroon.
Rahavirta pieneni, tase pysyi vahvana
Raportoitu liiketulos oli 162,7 miljoonaa euroa (153,6) ja tulos ennen veroja 156,6 miljoonaa euroa (137,5). Osakekohtainen tulos oli 0,50 euroa (0,44). Vapaa rahavirta laski 145,8 miljoonaan euroon (214,2).
Yhtiö kertoo, että kolmanteen neljännekseen vaikuttivat positiivisesti Yhdysvaltojen tullipalautukset, noin 8 miljoonaa euroa. Vertailukaudella positiivisten kertaluonteisten erien vaikutus oli yhtiön mukaan suurempi.
Tammi–syyskuussa saadut tilaukset olivat 3 318,2 miljoonaa euroa (3 307,6) eli 0,3 prosenttia vertailukautta enemmän. Tilauskanta kasvoi 8,0 prosenttia 3 302,3 miljoonaan euroon. Liikevaihto oli 3 028,8 miljoonaa euroa (3 024,8) ja vertailukelpoinen EBITA 407,4 miljoonaa euroa (424,2), eli 13,4 (14,0) prosenttia liikevaihdosta. Osakekohtainen tulos oli 1,16 euroa (1,17).
Nettovelka oli katsauskauden lopussa 107,6 miljoonaa euroa negatiivinen eli yhtiöllä oli enemmän likvidejä varoja kuin korollista velkaa. Omavaraisuutta kuvaava velkaantumisaste oli -5,0 prosenttia (-1,6).
Ohjeistus ja kysyntänäkymä ennallaan
Konecranes toistaa ohjeistuksensa vuodelle 2026: liikevaihdon odotetaan pysyvän suunnilleen samalla tasolla tai kasvavan ja vertailukelpoisen EBITA-kateprosentin pysyvän suunnilleen samalla tasolla kuin vuonna 2025.
Yhtiön mukaan teollisten asiakkaiden kysyntäympäristö säilyy terveellä tasolla. Satama-asiakkailla konttiliikenne jatkuu korkealla tasolla ja konttien käsittelyn pitkän aikavälin näkymät ovat hyvät. Geopolitiikkaan ja kauppapolitiikkaan liittyvä epävarmuus on kuitenkin yhtiön mukaan edelleen korkealla.
Toimitusjohtaja Marko Tulokas kuvaa kolmatta neljännestä vahvaksi: toimitukset sujuivat hyvin ja kannattavuus pysyi korkealla tasolla. Hän muistuttaa, että yhtiö julkaisi syyskuussa päivitetyn strategiansa ja nosti taloudellisia tavoitteitaan.
Tämä juttu on yleissivistävää tietoa, ei sijoitusneuvontaa. Sijoittamiseen liittyy aina riski, ja jokainen tekee päätöksensä itse.
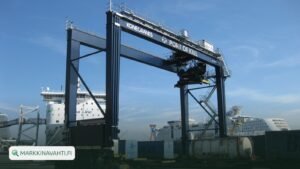
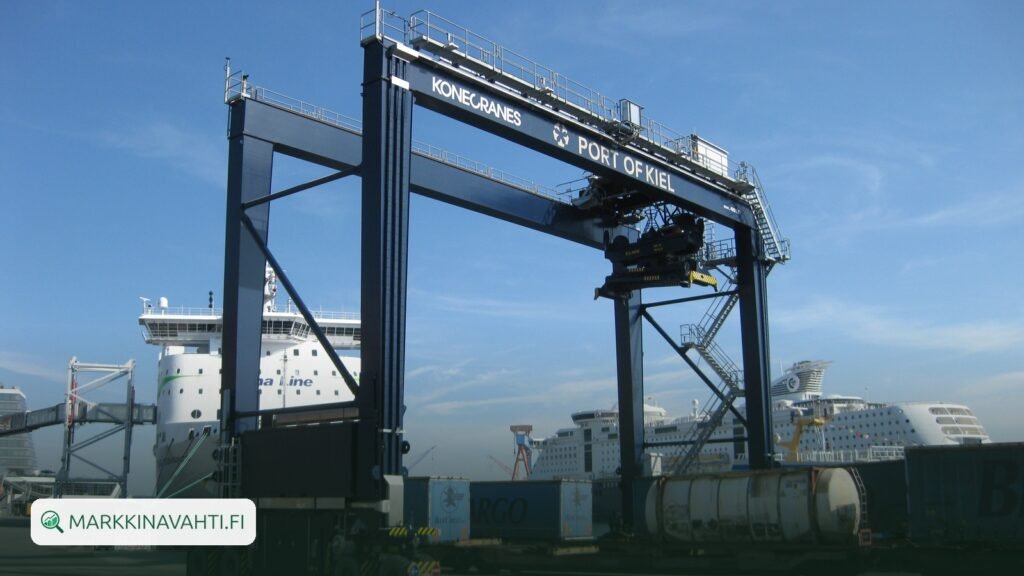
Kuvituskuva: Konecranesin konttinosturi Kielin satamassa. Kuva: KarleHorn, CC BY 3.0, Wikimedia Commons.